

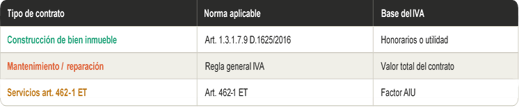
Los documentos en cuestión determinan como se calcula la base gravable del IVA en actividades relacionadas con la construcción de bienes inmuebles. Ambos conceptos resaltan que, en contratos de construcción de un bien inmueble, el IVA NO se liquida sobre el valor total del contrato. De acuerdo con el Decreto 1625 de 2016 el IVA para este tipo de contratos se calcula únicamente sobre los honorarios del constructor o la utilidad, en caso de que no se haya pactado un valor por los honorarios, esto, siempre y cuando la tarifa para el cálculo de la base gravable no sea inferior a contratos similares al que se está ejecutando. Además, los conceptos aclaran que se puede tomar el IVA cómo descontable sobre gastos relacionados con esos honorarios o utilidad. No se puede descontar IVA de materiales o costos de obra.
Un punto crítico que precisa la DIAN es respecto al artículo 462-1 del Estatuto Tributario, la tarifa especial de (AIU) no aplica para contratos de construcción de inmuebles, en su lugar aplica exclusivamenteel Artículo 1.3.1.7.9 del Decreto 1625 de 2016. Con esta aclaración, se elimina un error común en el sector de la construcción debido a que la tarifa de AIU para la liquidación del impuesto sobre las ventas no aplica para la construcción del inmueble. Otro punto importante que destacan los documentos a través de la RAE (Real Academia Española) y que concluye la DIAN es que el termino construcción se define siempre y cuando la ejecución de un contrato consista en edificar, fabricar, erigir o levantar puentes, carreteras, viviendas, represas o edificios u obras inherentes incorporadas al inmueble cómo electricidad, plomería, mampostería o drenajes. El punto más importante del Concepto 003524 de 2025 ayuda a identificar tareas o servicios a ejecutar que no se consideran construcción este concepto incluye referencias como: mantenimiento, reparaciones, conservación, impermeabilización de fachadas entre otros. Los conceptos mencionados anteriormente no implican crear una obra nueva, solo buscan conservar el inmueble ya existente.
Los conceptos reafirman una diferencia clara especialmente para el sector de construcción y deja claro que la base especial de IVA en construcción es un beneficio restringido y solo aplica a contratos donde realmente se constituye una obra material.
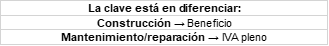
Infografía:
Si desea más información en Herrera Asociados y CIA SAS, contamos con asesores profesionales en el campo contable, tributario, legal, comercial y derecho concursal que le brindará asesoría especializada.
Permítanos asesorarlo
HERRERA ASOCIADOS Y CIA S.A.S
Teléfono: 3155034866 -4854822
Correo electrónico: director@herreraaasociados.co