
La normativa Tributaria de Colombia establece que la sanción por corrección solo se configura cuando el error genera un perjuicio económico para el Estado, es decir, cuando se reduce el impuesto a cargo o se aumenta injustificadamente el saldo a favor. Si la modificación mantiene intacto el bolsillo de DIAN o se debe a inconsistencias formales, el contribuyente puede subsanar el error a costo cero.
El principio de prevalencia del derecho sustancial sobre el formal (Artículo 43 de la Ley 962 de 2005) La ley busca que sea fácil solucionar estos detalles sin castigar al contribuyente cuando no existe mala fe ni evasión fiscal.
El siguiente cuadro detalla de forma comparativa cuándo una corrección genera obligación de liquidar sanción (según el Artículo 644 del Estatuto Tributario) y en qué casos está libre de sanciones.
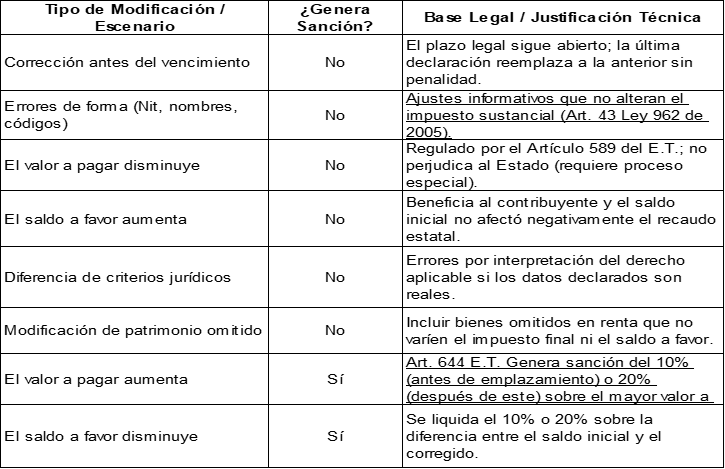
Fuente: normograma.dian.gov.co y estatuto.co
Si desea más información en Herrera Asociados y CIA SAS, contamos con asesores profesionales en el campo contable, tributario, legal, comercial y derecho concursal que le brindará asesoría especializada.
Permítanos asesorarlo
HERRERA ASOCIADOS Y CIA S.A.S
Teléfono: 3155034866 -4854822
Correo electrónico: director@herreraaasociados.co