
La NIIF 18 emitida por la IASB reemplazará a la NIC 1 y su aplicación internacional está prevista a partir del 1 de enero de 2027, sin embargo, para las entidades colombianas la fecha de aplicación dependerá de que la norma sea incorporada al marco técnico normativo mediante decreto. En Colombia la fecha propuesta por el Consejo Técnico de la Contaduría Pública (CTCP) en el proyecto del decreto es el 1 de enero de 2028, permitiéndose su aplicación voluntaria anticipada e integral a partir del 1 de enero de 2027.
En consecuencia, ahora es importante recordar que la NIIF 18 no modifica cómo se reconoce o mide una partida, sino que modifica cómo se ordena y se explica el estado de resultados.
Tres cambios importantes
1. Categorías y subtotales definidos
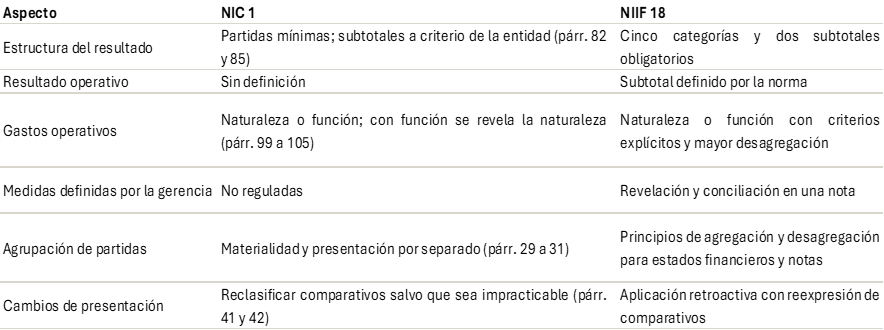
Bajo la NIC 1 el resultado operativo no estaba definido y cada empresa lo calculaba a su manera. La NIIF 18 exige clasificar todo ingreso y gasto en cinco categorías y presentar dos subtotales obligatorios: el resultado operativo y el resultado antes de financiación e impuesto a la renta (parecido al EBIT).
2. Medidas de desempeño definidas por la gerencia (MPM)
Si la gerencia comunica fuera de los estados financieros un subtotal propio, como un EBITDA ajustado, y ese subtotal no es uno de los que exige la norma, pasa a ser una MPM y la entidad debe explicarla en las notas y conciliarla con el subtotal NIIF más cercano.
3. Agregación y desagregación
La norma pide agrupar partidas con características compartidas y separar las que no las comparten, sin que la agrupación oculte información importante. Para los gastos operativos, la entidad elige entre naturaleza y función según lo que ofrezca la información más útil, lo que se gestiona internamente y la práctica de su industria, si asignar gastos a funciones sería arbitrario, los clasifica por naturaleza.
NIC 1 vs NIIF 18
La NIC 1 Presentación de Estados Financieros fija desde 2009 las bases para que los estados financieros de propósito general sean comparables entre periodos y entre entidades, brinda cierta libertad ya que esta exige partidas mínimas, pero deja a cada empresa decidir qué subtotales mostrar y cómo ordenar sus ingresos y gastos.
La NIIF 18 Presentación e información a revelar en los estados financieros responde a ese vacío, muchos principios de la NIC 1 se conservan, pero el estado de resultados se reorganiza, esta norma no cambia el reconocimiento ni la medición, es decir que la utilidad neta de una empresa no varía, lo que cambia es la ruta que lleva hasta ella.
Retos
La implementación de esta nueva norma plantea una serie de retos para las empresas, tanto en términos de su aplicación retroactiva como de la adaptación de sus procesos contables y de comunicación financiera. En primer lugar, será necesario reexpresar la información comparativa y revelar la naturaleza, el importe y los motivos de las reclasificaciones realizadas o, en su defecto, explicar por qué no fue practicable hacerlo. Asimismo, las empresas deberán establecer criterios claros y documentados para definir las clasificaciones de las partidas como operativas, de inversión o de financiación. A su vez, los indicadores que actualmente se presentan en los informes de gestión estarán sujetos a mayores exigencias de explicación y conciliación. Finalmente, será fundamental fortalecer la comunicación con los inversionistas, dado que el nuevo resultado operativo podría diferir del indicador que el mercado ha utilizado tradicionalmente.
La NIIF 18 apunta a un problema concreto: comparar el desempeño de empresas que presentaban formatos distintos con categorías, subtotales comunes y reglas de desagregación, el estado de resultados gana comparabilidad y transparencia. No es una norma de reconocimiento, sino de presentación, y su costo está en preparar sistemas, comparativos y criterios con tiempo.
Permítanos asesorarlo
HERRERA ASOCIADOS Y CIA S.A.S
Teléfono: 3155034866 -4854822 Correo electrónico: director@herreraaasociados.co