

Evaluar la hipótesis de negocio en marcha permite identificar situaciones que pueden comprometer la continuidad de una sociedad. Conoce qué implica el incumplimiento de esta hipótesis y los indicadores de deterioro patrimonial y riesgo de insolvencia establecidos en el Decreto 1378 de 2021.
Para evaluar la hipótesis de negocio en marcha, la gerencia o en el caso que lo requieran el revisor fiscal debe analizar si la entidad reúne las condiciones para continuar desarrollando normalmente sus operaciones. Cuando al cierre del ejercicio se concluye que esta hipótesis no se cumple, puede configurarse una causal de disolución de la sociedad.
En estos casos, cuando pueda verificarse razonablemente la ocurrencia de la causal, los administradores deben abstenerse de realizar nuevas operaciones distintas a las propias del giro ordinario de los negocios y convocar al máximo órgano social para informar la situación y adoptar las decisiones correspondientes.
La evaluación también debe considerar las señales que puedan advertir un posible deterioro patrimonial o riesgo de insolvencia. Para ello, el Decreto 1378 de 2021 establece que los administradores deben monitorear los estados financieros, la información financiera y las proyecciones de la sociedad comercial. A partir de este monitoreo, el decreto establece los siguientes indicadores para identificar la existencia o posibilidad de deterioro patrimonial y riesgo de insolvencia:
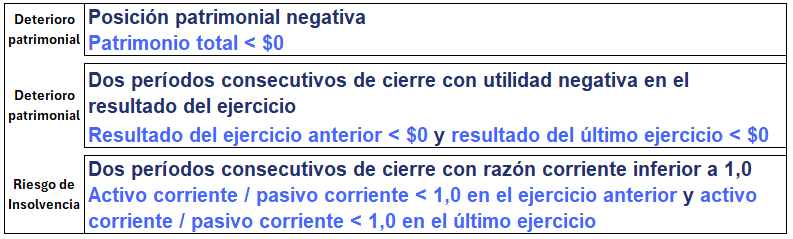
La presencia de estos indicadores permite advertir situaciones de deterioro patrimonial o riesgo de insolvencia, pero no constituye por sí sola una causal de disolución.
Cuando del análisis de los estados financieros y las proyecciones se identifiquen estas situaciones, los administradores deberán informar de manera inmediata los resultados y soportes al máximo órgano social para que adopte las decisiones correspondientes.
Además, el artículo 4 de la Ley 2069 de 2020 establece que los administradores pueden responder solidariamente por los perjuicios causados a los asociados o terceros cuando incumplan este deber.
Para atender estas situaciones y cumplir con los deberes correspondientes, deberán considerarse las siguientes actuaciones:
- El máximo órgano social deberá evaluar la situación y adoptar las decisiones pertinentes. Cuando la sociedad cuente con revisor fiscal, este podrá convocar reuniones extraordinarias cuando, en ejercicio de sus funciones, lo considere necesario, según lo define el Concepto 220-003250 del 14 de enero de 2022.
- El informe de gestión debe presentar fielmente la evolución de los negocios y la situación económica, administrativa y jurídica de la sociedad. Asimismo, si en la evaluación de la hipótesis de negocio en marcha existen incertidumbres significativas que generen dudas sobre la capacidad de la entidad para continuar operando, estas deberán revelarse en los estados financieros.
- Cuando pueda verificarse razonablemente el incumplimiento de la hipótesis de negocio en marcha, los administradores deberán limitar las actuaciones de la sociedad a las operaciones propias del giro ordinario de sus negocios, mientras el máximo órgano social adopta las decisiones correspondientes sobre su continuidad o disolución y liquidación.
- Cuando la situación financiera cumpla los presupuestos establecidos en la Ley 1116 de 2006, deberá evaluarse la posibilidad de acudir a los mecanismos del régimen de insolvencia empresarial, entre ellos los procesos de reorganización o liquidación judicial. Este régimen fue complementado por la Ley 2437 de 2024, que hizo permanentes distintos mecanismos orientados a la recuperación y liquidación empresarial, y por la Ley 2445 de 2025, en lo relacionado con el régimen de insolvencia de personas naturales. La Ley 2437 de 2024 hizo permanentes diferentes herramientas del régimen de insolvencia orientadas a facilitar la recuperación empresarial. Entre ellas se encuentra el levantamiento de embargos sobre bienes no sujetos a registro con la admisión al proceso, medida que puede favorecer la disponibilidad de recursos durante la reorganización.